Para elegir un curso de inversión, comprueba cinco cosas antes de pagar: quién lo ofrece y si es una entidad registrada, que no prometa rentabilidades, que el temario encaje con tu objetivo, que el docente tenga trayectoria verificable y cuál es el precio total con su política de devolución. Ningún curso garantiza ganar dinero, y para empezar a veces basta con formación gratuita. Abajo van las comprobaciones, qué estudiar según tu objetivo y las señales de alerta.
Curso de inversión, de bolsa y de trading: no son lo mismo
Un curso de inversión enseña a construir y mantener una cartera a largo plazo; uno de trading enseña a operar a corto plazo, con más riesgo y mucha más dedicación; «curso de bolsa» es una etiqueta comercial que puede significar cualquiera de los dos. Lee el temario módulo a módulo; el nombre del curso no te dice nada.
Confundirlos sale caro. Quien quiere ahorrar a diez años y acaba en un curso de operativa diaria paga por algo que no necesita, y que encima es más arriesgado.
Término | Qué suele cubrir | Para quién |
|---|---|---|
Curso de inversión | Riesgo, diversificación, tipos de activos, fondos, fiscalidad | Quien quiere construir patrimonio a largo plazo |
Curso de trading | Operar a corto plazo, gestión de posiciones, análisis técnico | Quien acepta mayor riesgo y puede dedicarle tiempo diario |
Curso de bolsa | Depende del curso: puede ser cualquiera de los dos | Mira el temario antes de decidir |
Un aviso antes de seguir: invertir implica riesgo de perder parte o todo el capital. Este artículo es formativo y no sustituye el asesoramiento personalizado de una entidad autorizada.
Las 5 comprobaciones antes de pagar un curso de inversión
Pasa cualquier curso por estas cinco comprobaciones, de la más grave a la menos: entidad, promesas, temario, docente y precio total. Si falla alguna de las dos primeras, descártalo sin más. Las otras tres sirven para desempatar entre cursos que sí son serios.
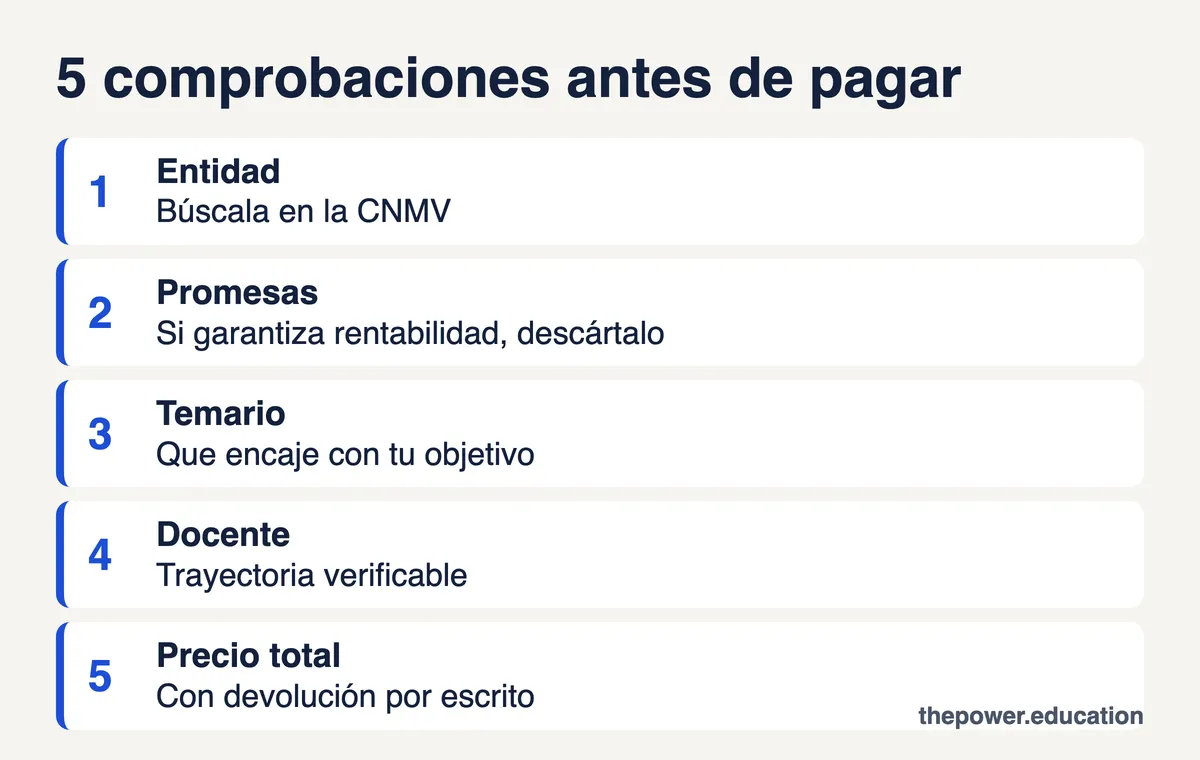
Quién lo ofrece. Busca el nombre y el CIF en los registros oficiales de la CNMV (el siguiente apartado explica cómo). Si no aparece o no puedes identificarla, consulta a la CNMV antes de pagar. Descarta si no identifica a la empresa o te pide dinero para «gestionar» tu cuenta.
Qué promete. «Rentabilidad garantizada», «un x % al mes» o «sin riesgo» no existen en inversión. La CNMV lo recoge entre las señales de fraude: advierte contra las promesas de altas rentabilidades sin riesgo. Descarta si aparece cualquiera de esas frases.
Temario frente a tu objetivo. Lee los módulos, no el eslogan. Un buen temario trata riesgo, diversificación, tipos de activos, fiscalidad y errores de comportamiento, y los trata antes de hablar de rentabilidad. Descarta si todo gira en torno a un único producto o a una única técnica.
Docente y trayectoria. Nombre y apellidos reales, un historial que puedas comprobar fuera de su propia web y ninguna captura de «beneficios» como prueba. Descarta si no puedes saber quién enseña.
Precio total y devolución. Suma lo que cuesta de verdad: pagos recurrentes, extras, herramientas aparte. Pide la política de devolución por escrito. Descarta si te presionan con «última plaza» o con una oferta que caduca hoy.
Cómo comprobar en la CNMV si una entidad está autorizada
Se comprueba en los registros oficiales de la CNMV, buscando la entidad por nombre o por CIF; si no aparece, conviene consultar a la CNMV antes de operar con ella. Lleva unos minutos y es lo primero que conviene hacer antes de sacar la tarjeta.
Entra en Consultas a registros oficiales de la CNMV y elige el buscador de empresas de servicios de inversión.
Busca por nombre o por CIF y revisa qué tipo de entidad es y qué servicios tiene autorizados.
Consulta la sección de advertencias al público, que permite identificar entidades que operan sin autorización.
Si dudas, usa los canales de contacto de la CNMV para preguntar antes de pagar.
Ojo: estar registrado solo indica que la entidad puede prestar servicios de inversión. No dice nada sobre la rentabilidad de sus recomendaciones ni sobre la calidad de su formación.
Curso de inversión gratis o de pago: qué cubre cada uno
Gratis no significa malo ni pagar significa bueno: lo que importa es qué cubre el curso y a qué te compromete. Un curso gratuito suele servir para fundamentos. Uno de pago debería añadir algo que puedas comprobar: más profundidad, práctica, soporte o actualización.
Criterio | Gratuito | De pago |
|---|---|---|
Temario y profundidad | Fundamentos: conceptos, riesgo, productos básicos | Debería profundizar en activos concretos y casos |
Práctica | Poca o ninguna | Comprueba si hay simulador o ejercicios |
Soporte y comunidad | Normalmente no hay | Pregunta cómo se resuelven las dudas |
Certificación | Rara vez | Pregunta qué acredita exactamente; no es un título oficial por defecto |
Actualización | Mira la fecha del contenido | Mira la fecha y si se renueva |
Sesgo comercial | Puede ser captación para otro producto | Puede ser venta de brókers o servicios |
Hay formación gratuita de fuentes públicas. Finanzas para Todos, el portal de educación financiera impulsado por la CNMV, el Banco de España y el Ministerio de Asuntos Económicos y Transformación Digital, ofrece guías, vídeos, cursos y un glosario (consultado el 2026-10-08). Si la formación gratuita la da un banco o un bróker, aprovéchala pero con el filtro puesto: quiere que acabes siendo su cliente. Si es tu primera vez, termina un curso gratuito completo antes de pagar ninguno; sabrás qué te falta y, por tanto, qué merece pagarse.
¿Tienes claro tu objetivo pero no el programa?
Cuéntanos qué quieres conseguir con tu dinero y el equipo de The Power te orienta sobre qué programa encaja contigo. Sin compromiso.
Qué estudiar según tu objetivo (árbol de decisión)
Lo que debes estudiar depende de qué quieras hacer con el dinero, y hay cuatro puntos de partida habituales. Antes de comparar cursos, escribe tu objetivo en una frase. Con eso, la mitad de las ofertas se descartan solas.
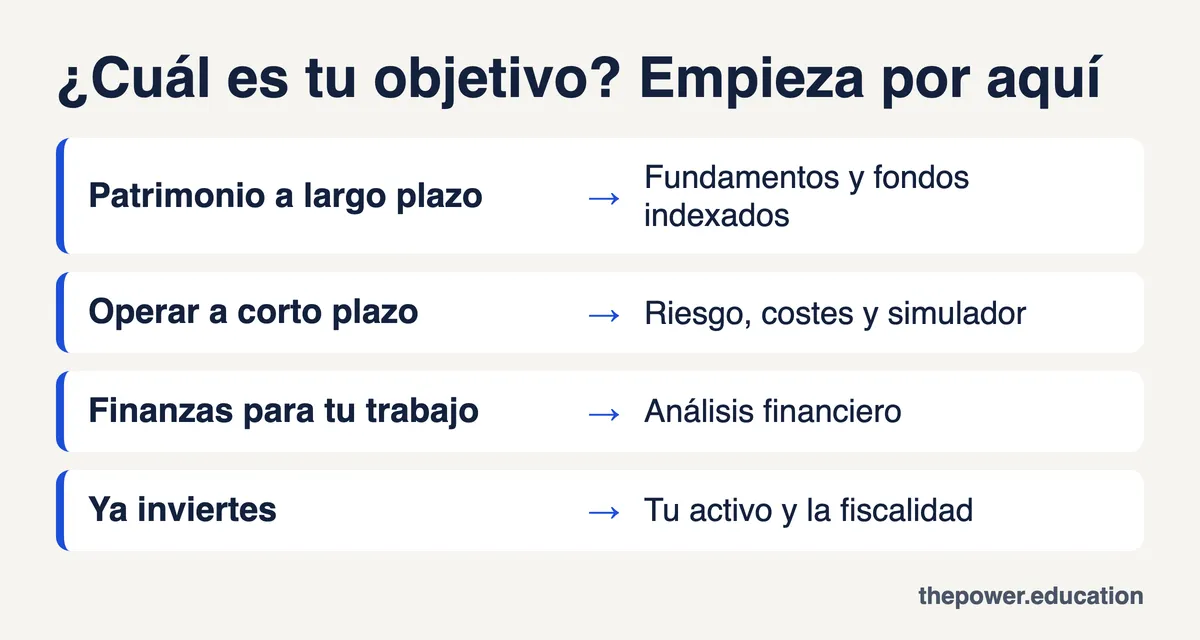
Construir patrimonio a largo plazo. Empieza por fundamentos, diversificación, fondos indexados y ETF, renta fija y variable, y fiscalidad básica. No compres un curso centrado en operar a corto plazo.
Operar a corto plazo. Antes de pagar nada, entiende el riesgo y los costes, y practica con un simulador. Opera con dinero que puedas perder sin que te afecte. No compres si el curso promete resultados o te empuja a abrir cuenta en un bróker concreto.
Entender finanzas para tu trabajo. Te interesa el análisis financiero y la valoración de empresas, no tanto tu cartera. Mira qué hace un analista de inversiones y el análisis financiero con Python. No compres un curso de bolsa pensando que es lo mismo.
Ya inviertes y quieres profundizar. Elige formación sobre el activo concreto que usas, la fiscalidad y los sesgos que te llevan a malas decisiones. No compres un curso de fundamentos que ya conoces.
Existe además una quinta vía: no comprar todavía. Si aún no has definido un objetivo ni tienes ahorro que puedas invertir sin necesitarlo a corto plazo, empieza por recursos gratuitos como los de Finanzas para Todos y vuelve a decidir cuando tengas claro qué quieres aprender.
Y sobre fiscalidad: un buen curso debe tocarla, porque afecta a lo que te queda de cada inversión. Las cifras y tramos vigentes, consúltalos siempre en la Agencia Tributaria.
Cómo plantea Power Investing el aprendizaje de la inversión
Power Investing es un ejemplo de programa de pago al que puedes aplicar las comprobaciones, y que se apoya en la frase «No es un curso de trading». Es un programa de The Power, así que descuenta ese sesgo y contrasta lo que sigue con su ficha pública (consultada el 2026-10-08). No es el único camino, y las cinco comprobaciones valen también para evaluarlo a él.
Comprobación 3, temario frente a objetivo. La ficha afirma que «Power Investing está pensado para principiantes» y presenta «+ 18 métodos de inversión diferentes», entre ellos la inversión indexada y la renta fija, e incluye contenido para planificar fiscalmente las inversiones. También indica «No es un curso de trading». El formato son «Clases de 15 minutos desde donde y cuando quieras», con «Acceso a +100 horas de contenido grabado». Si tu objetivo es construir patrimonio a largo plazo, ese es el tipo de temario que buscar: ancho y con fundamentos, y con una parte dedicada a la planificación fiscal.
Comprobación 5, precio total y devolución. La ficha publica «999€» o «desde 35€/mes» y «Devolución del 100% de tu dinero durante los primeros 15 días», con la nota «Sujeto a condiciones». Lee esas condiciones antes de pagar. Es lo que harías con cualquier otro curso, y aquí no hay excepción. La ficha indica además que, a fecha de la consulta, las plazas están cerradas y solo permite apuntarse a la lista de espera.
Para ver el programa con más detalle, lee qué es Power Investing.
¿Quieres ver si Power Investing encaja con tu objetivo?
Deja tus datos y el equipo te cuenta cómo se plantea el programa y si encaja con lo que buscas. Sin compromiso.
Señales de alerta de un curso de inversión (chiringuitos)
La señal más clara de que algo va mal es la promesa de ganar mucho sin riesgo, seguida de la presión para decidir ya. Estas señales son criterios generales, no acusaciones contra nadie, y varias coinciden con las que recoge el decálogo de la CNMV contra los chiringuitos financieros.
Señal | Por qué es un problema | Qué hacer |
|---|---|---|
Rentabilidad garantizada o «sin riesgo» | Toda inversión conlleva riesgo; quien lo niega miente | Descartar el curso |
Urgencia o escasez artificial («última plaza», «solo hoy») | Busca que decidas sin comparar | No pagar bajo presión; compara con calma |
Capturas de beneficios como prueba | Son fáciles de fabricar y no muestran el conjunto de operaciones | Pedir información verificable |
Te piden dinero para «gestionar» tu cuenta | Eso es un servicio de inversión, no un curso | Comprobar la autorización en la CNMV |
No identifican a la empresa ni a los docentes | No sabes a quién reclamar | No pagar hasta saber quién está detrás |
La finalidad es que abras cuenta en un bróker concreto | El curso puede ser un canal de captación con comisión | Preguntar cómo se financia el curso |
Contacto solo por redes o mensajería | Dificulta comprobar quién es y reclamar | Exigir un canal formal |
Sin política de devolución por escrito | No tienes salida si no es lo que esperabas | Pedirla antes de pagar |
Si ya has pagado y sospechas que es un fraude, el decálogo de la CNMV recomienda dejar de hacer pagos si no vas a poder recuperar tu dinero y denunciar lo ocurrido a la CNMV, la Policía, la Guardia Civil o los juzgados.
Si tu duda es sobre el uso de herramientas de IA para invertir, aquí tienes qué funciona y qué no al invertir con IA.
Checklist final: elige tu curso en 7 pasos
Siete pasos bastan: objetivo, dinero que puedes perder, entidad, promesas, temario, prueba y precio total. Respeta el orden, porque los primeros descartan más cursos que los últimos.
Define tu objetivo en una frase.
Decide cuánto puedes perder sin que te afecte. No inviertas dinero que vayas a necesitar pronto.
Comprueba la entidad en los registros de la CNMV.
Descarta cualquier curso con promesas de rentabilidad.
Compara los temarios con la plantilla.
Haz la prueba de 1 hora con el que quede.
Suma el precio total y pide la devolución por escrito.
Ningún curso sustituye el asesoramiento personalizado de una entidad autorizada, y toda inversión puede acabar en pérdidas.
Preguntas frecuentes sobre cómo elegir un curso de inversión
¿Cómo elijo un curso de inversión si empiezo desde cero?
Empieza por definir tu objetivo y busca un temario de fundamentos que trate el riesgo antes que la rentabilidad. Comprueba quién lo ofrece, haz la prueba de una hora con un módulo gratuito y compara con la plantilla. Si aún no tienes claro qué quieres, quédate con formación gratuita.
¿Merece la pena pagar por un curso de inversión o basta con uno gratuito?
Depende de tu objetivo. Para fundamentos suele bastar la formación gratuita de fuentes públicas. Un curso de pago merece la pena si añade algo que puedas comprobar: más profundidad en activos concretos, práctica, soporte o actualización. Compara qué incluye cada uno, no solo cuánto cuesta.
¿Cómo sé si un curso de bolsa es una estafa?
Desconfía si promete rentabilidad garantizada, te mete prisa, usa capturas de beneficios como prueba o no identifica a la empresa ni a los docentes. Comprueba la entidad en los registros de la CNMV y revisa su decálogo contra chiringuitos. Si dudas, no pagues hasta aclararlo.
¿Cómo compruebo si una empresa está autorizada por la CNMV?
Entra en los registros oficiales de la CNMV y busca la entidad por nombre o CIF. Revisa el tipo de entidad y los servicios autorizados. Estar registrada solo indica que puede prestar servicios de inversión, no que sea rentable ni que su formación sea buena.
¿Qué diferencia hay entre un curso de inversión y uno de trading?
El de inversión enseña a construir una cartera a largo plazo, con diversificación y control del riesgo. El de trading enseña a operar a corto plazo, con mayor riesgo y más dedicación. «Curso de bolsa» puede ser cualquiera de los dos, así que lee el temario.
¿Un curso de inversión garantiza ganar dinero?
No. Ningún curso garantiza rentabilidad, e invertir siempre implica riesgo de perder parte o todo el capital. Un curso puede ayudarte a entender qué haces y a evitar errores, pero cualquier promesa de ganar dinero seguro es una señal de alerta para descartarlo.