En 1982 México se quedó sin dólares. El gobierno suspendió los pagos de la deuda externa, el peso se hundió, la banca fue nacionalizada y buena parte del capital mexicano hizo lo mismo: salir del país. Carlos Slim hizo lo contrario. Compró.
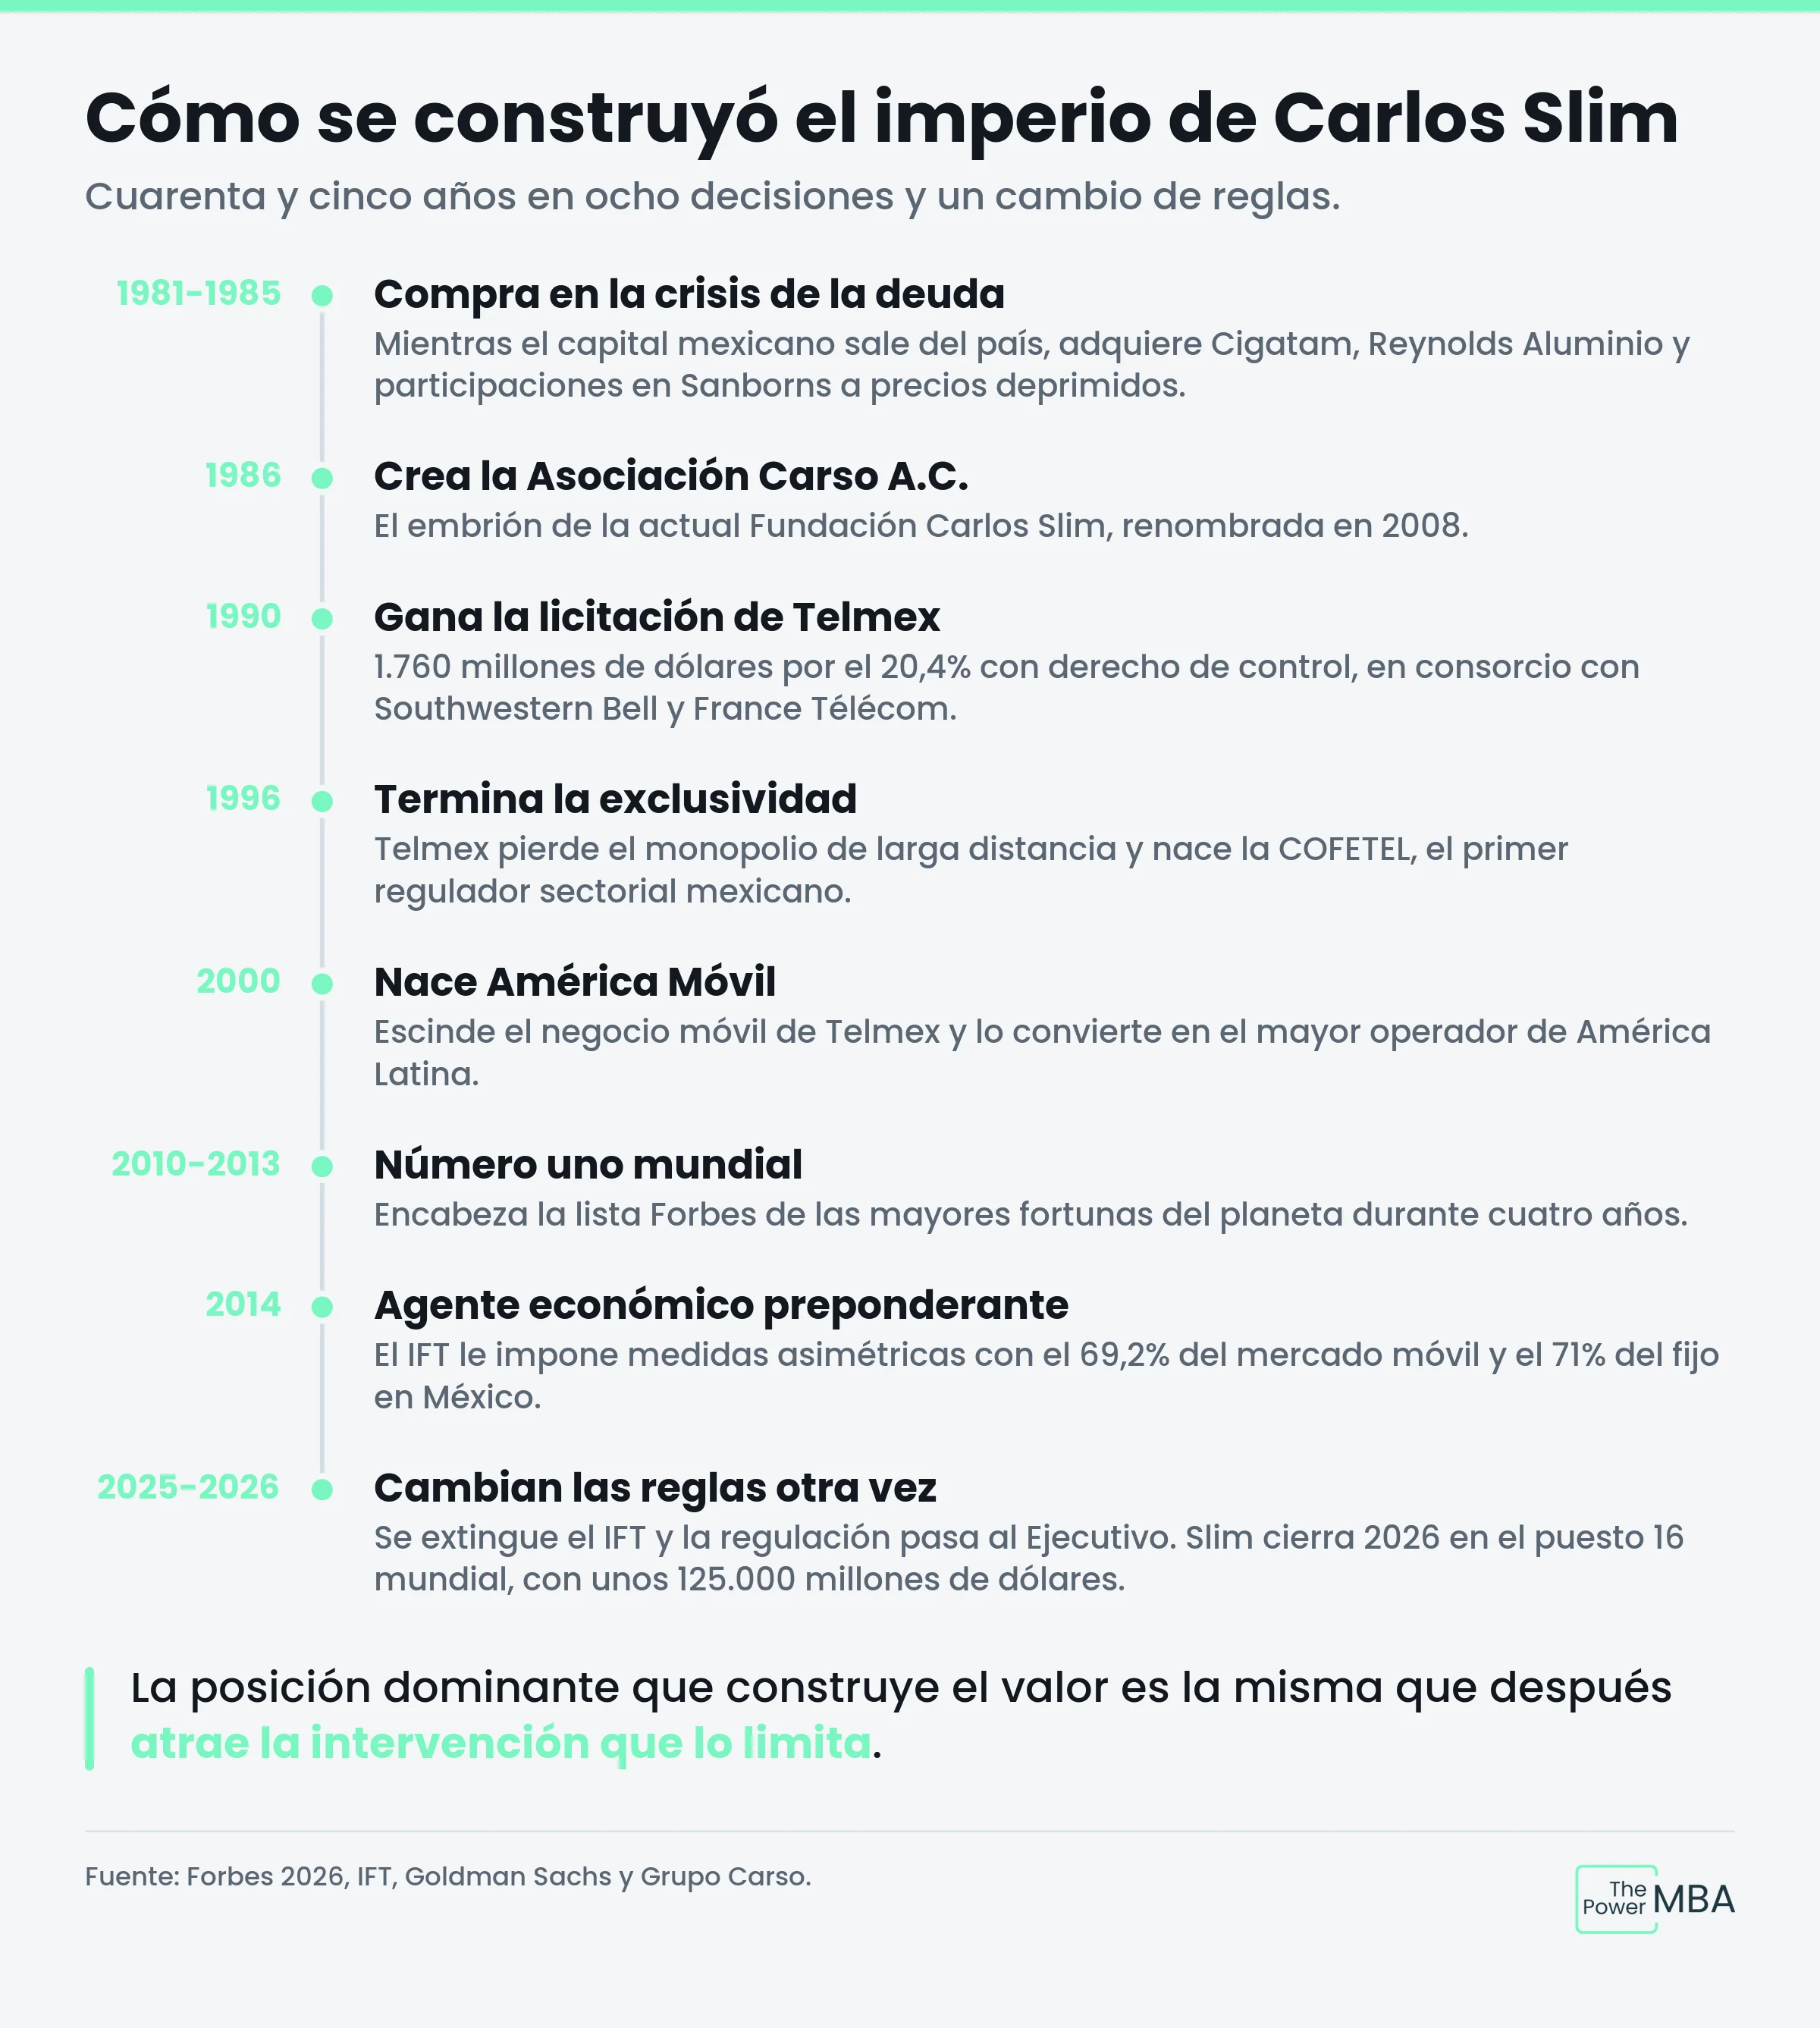
Entre 1981 y 1985 compró Cigatam, Reynolds Aluminio, participaciones en Sanborns y en otras compañías industriales, a precios que solo existían porque nadie más quería comprarlas. Cuando la economía mexicana se recuperó, aquella cartera valía múltiplos de lo pagado. Ocho años después, esa base de capital fue la que le permitió entrar en la operación que lo cambió todo.
El imperio de Carlos Slim se explica por una idea de precio: comprar activos de infraestructura cuando el mercado los descuenta, y conservarlos décadas. Es el patrón de 1981 y el de 1990, y separa su caso del de casi todos los grandes patrimonios que aparecen hoy en la misma lista que el suyo.
Este artículo no es una biografía. Hay biografías más completas, empezando por la cronología oficial que publica él mismo. Lo que interesa aquí es otra cosa: qué decisiones concretas construyeron el conglomerado, bajo qué condiciones funcionaron, y cuáles de esas condiciones ya no existen. Si te interesan las trayectorias de fundadores, tenemos un recorrido complementario por los emprendedores más famosos de la historia con sus cronologías actualizadas.
Quién es Carlos Slim y qué controla en 2026
Carlos Slim Helú nació en Ciudad de México el 28 de enero de 1940, hijo de inmigrantes libaneses. Se formó como ingeniero civil en la UNAM, donde llegó a dar clase de álgebra y programación lineal antes de dedicarse a los negocios a tiempo completo. No heredó un imperio: heredó un comercio familiar solvente y una educación financiera temprana, que es una ventaja distinta y menos glamurosa.
Las cifras de patrimonio de cualquier multimillonario se mueven cada trimestre, así que conviene leerlas con fecha y con escepticismo. Estas son las de corte:
Indicador | Dato | Fecha de corte |
|---|---|---|
Patrimonio estimado | ~125.000 millones de dólares | Lista Forbes 2026 |
Posición mundial | Puesto 16 | Lista Forbes 2026 |
Posición en América Latina | 1.º | Lista Forbes 2026 |
Mejor posición histórica | 1.º del mundo, entre 2010 y 2013 | Forbes |
Último reconocimiento | Primer Premio EL PAÍS América a la Excelencia (anunciado; entrega el 18/11/2026) | 22 de septiembre de 2026 |
Cifras de patrimonio orientativas: Forbes las recalcula a diario según la cotización de las participaciones cotizadas. Revisar esta tabla en marzo, cuando se publique la lista anual.
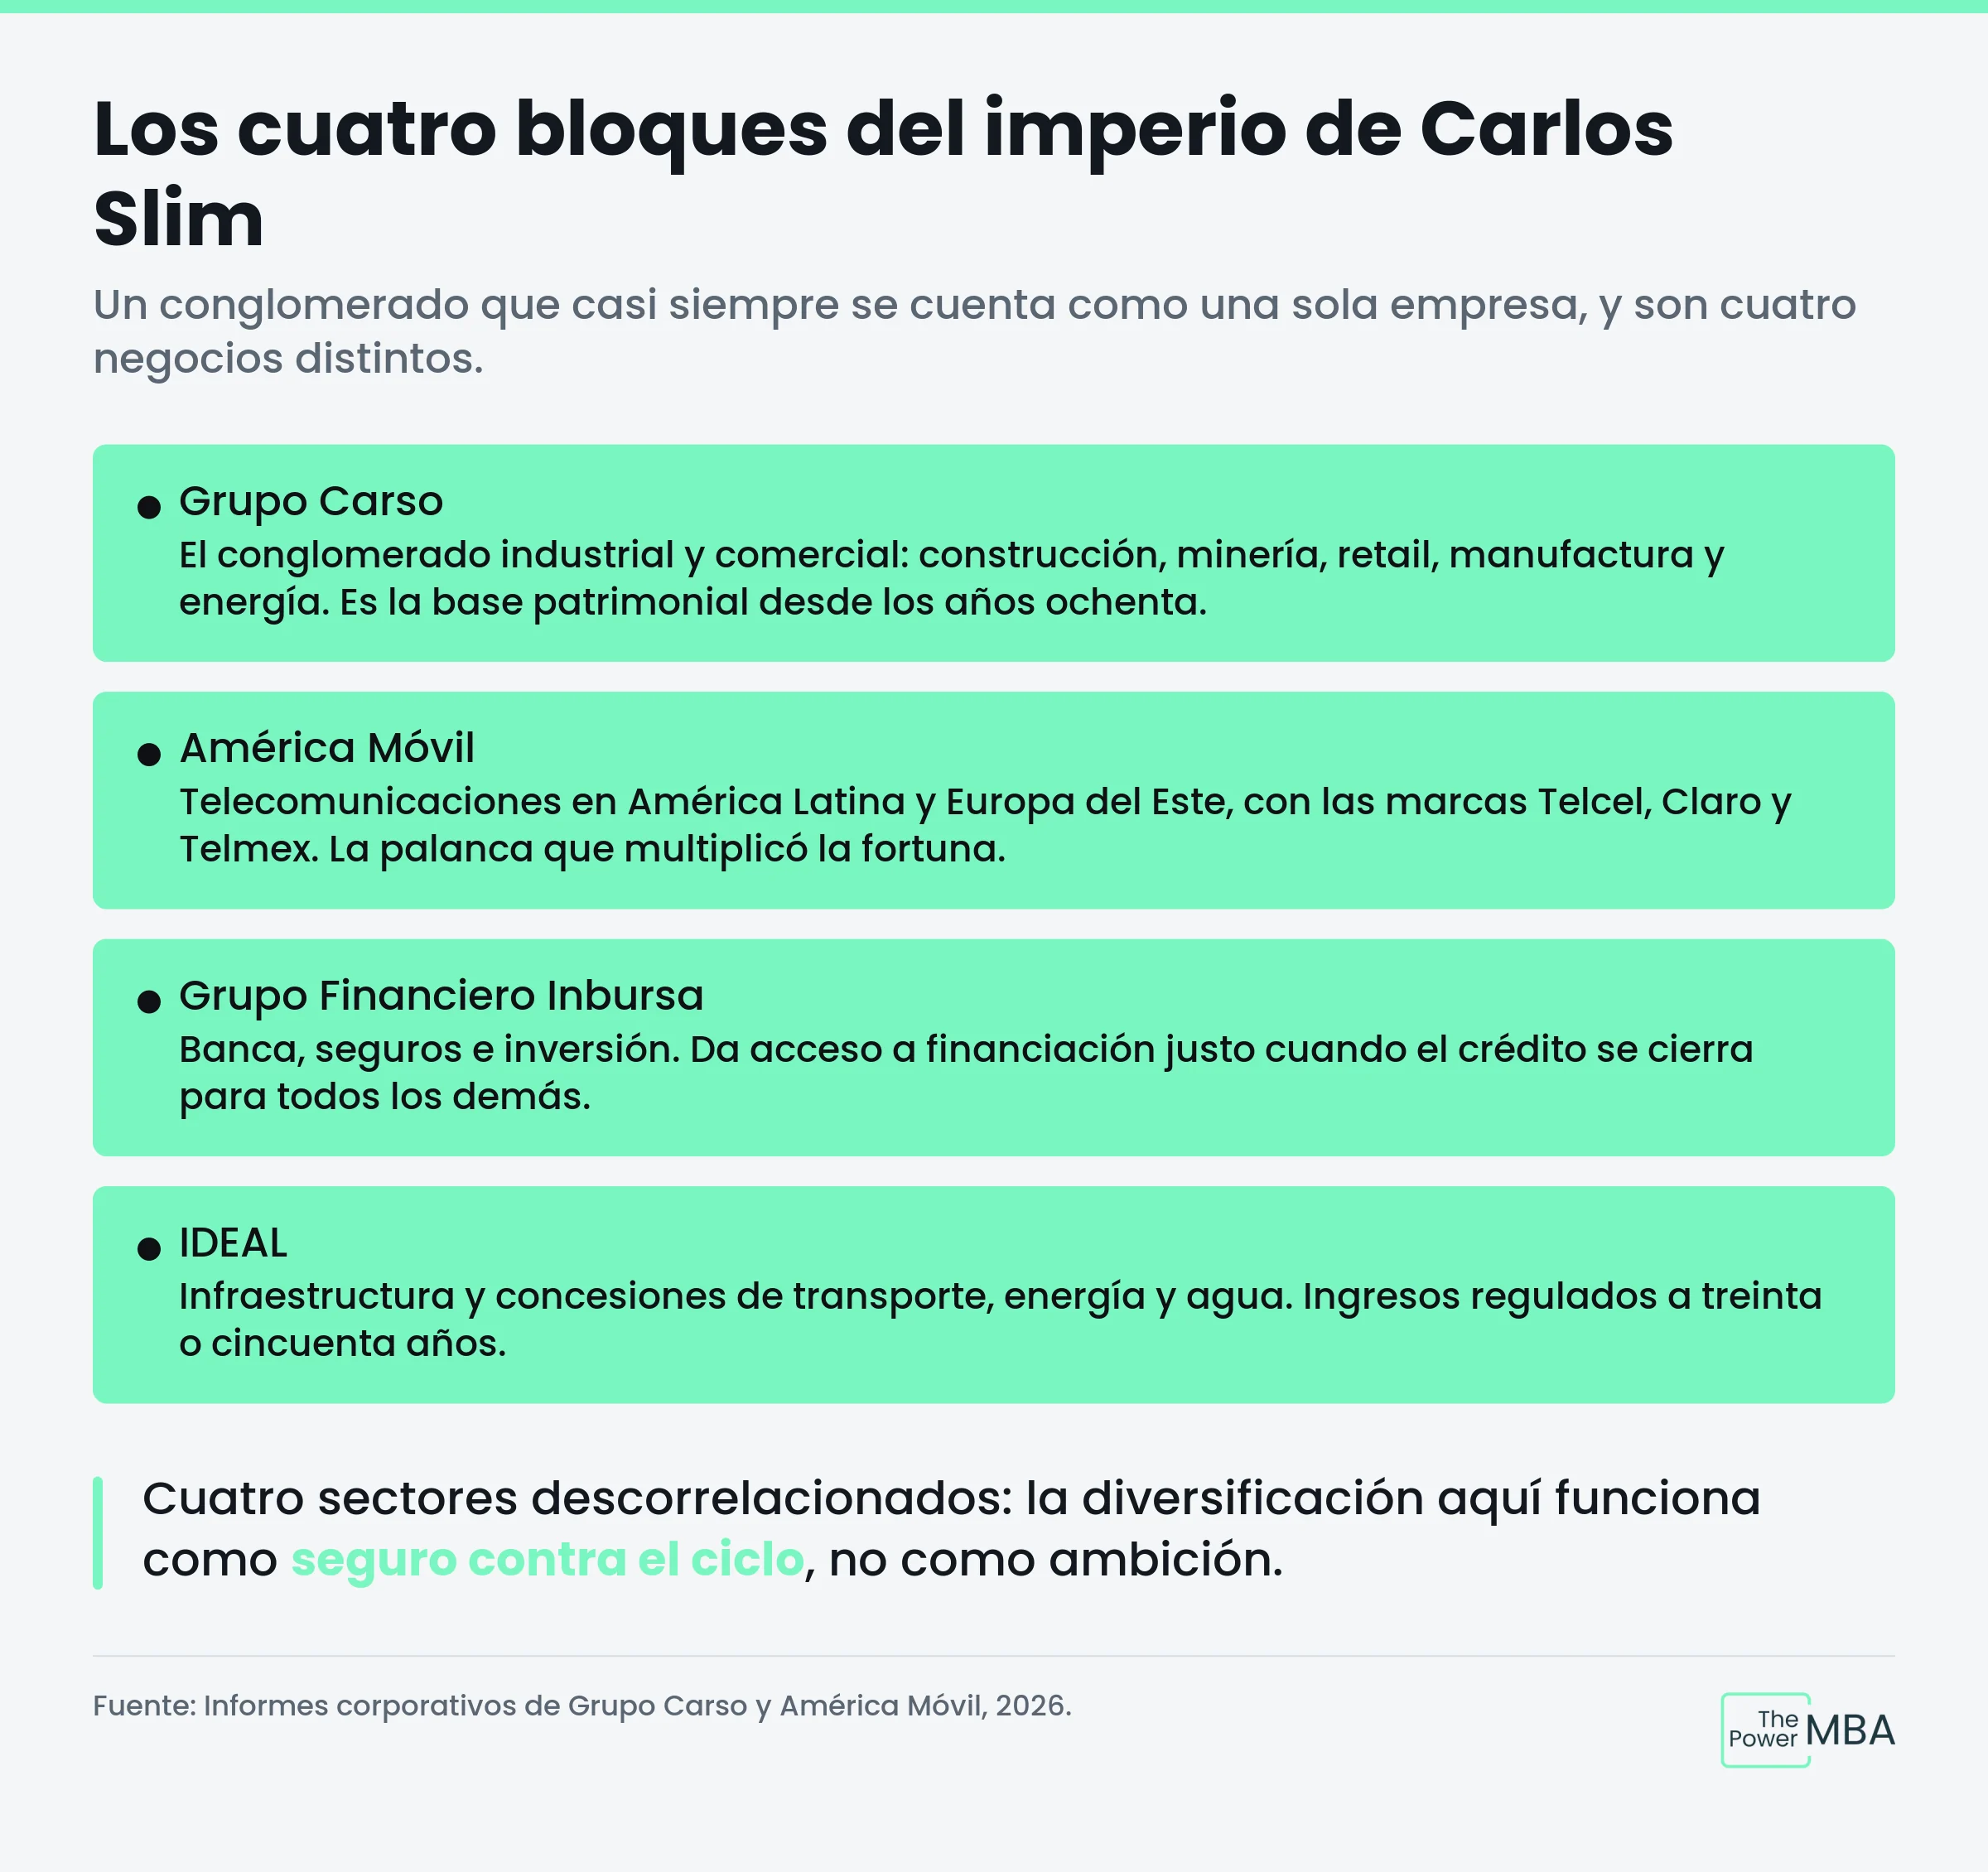
Por debajo de esas cifras hay cuatro bloques empresariales que conviene distinguir, porque suelen mezclarse: Grupo Carso (el conglomerado industrial y comercial), América Móvil (telecomunicaciones), Grupo Financiero Inbursa (banca y seguros) e IDEAL (infraestructura y concesiones).
Telmex, 1990: comprar la infraestructura antes de que existiera el regulador
La operación fundacional del imperio es la privatización de Teléfonos de México. El 9 de diciembre de 1990, un consorcio liderado por Grupo Carso, con Southwestern Bell y France Télécom como socios, ganó la licitación del paquete de control de Telmex. El consorcio pagó, según Goldman Sachs —asesor de la colocación—, unos 1.760 millones de dólares por el 20,4% con derecho de control, lo que valoraba el conjunto de Telmex en torno a 8.600 millones.
Lo relevante no es el precio. Es el paquete: la concesión otorgaba a Telmex exclusividad en larga distancia hasta agosto de 1996, en un país que entonces no tenía autoridad reguladora sectorial. México creó la suya, la COFETEL, en agosto de 1996: nació como órgano desconcentrado de la Secretaría de Comunicaciones, sin autonomía constitucional y con sus resoluciones frenadas una y otra vez en los tribunales. Hasta la creación del IFT en 2013 no hubo un regulador con autonomía y capacidad sancionadora efectivas.
Dicho de otra forma: durante más de dos décadas, el activo generó caja de posición dominante con una supervisión que aún se estaba construyendo. Cualquier análisis del caso Slim que omita esta parte está contando media historia. Y es también la razón por la que la operación es irrepetible: los marcos regulatorios de infraestructura crítica se escriben hoy antes de la privatización, no después.
Grupo Carso: la diversificación como seguro contra el ciclo
Grupo Carso —el nombre combina Carlos y Soumaya, su mujer— agrupa negocios que a primera vista no tienen relación entre sí: construcción, minería, comercio minorista, manufactura industrial, energía. Esa dispersión aparente es deliberada y responde a una lógica muy concreta de cobertura.
En una economía con la volatilidad histórica de la mexicana, la correlación entre sectores es una de las variables que más patrimonio destruye. Un conglomerado con negocios de ciclo distinto —retail, que cae en recesión; minería, que depende de precios internacionales; infraestructura, que depende de obra pública— amortigua lo que una empresa monosectorial encaja de lleno. Es el mismo razonamiento que explicamos a fondo en el artículo sobre diversificación empresarial, aplicado a escala de país.
Conviene señalar el reverso: la diversificación reduce la varianza sin aumentar el rendimiento esperado. Los conglomerados suelen cotizar por debajo de la suma de sus partes, un descuento que la literatura financiera sitúa habitualmente entre el 10% y el 15%. Slim acepta ese descuento a cambio de supervivencia a treinta años. Es una elección, y tiene coste.
América Móvil y el precio de ser demasiado grande
América Móvil nació de escindir el negocio móvil de Telmex en 2000 y se convirtió en el mayor operador de telecomunicaciones de América Latina, con marcas como Telcel, Claro y la propia Telmex. Fue la palanca que llevó el patrimonio de Slim de los miles de millones a las decenas de miles de millones.
También fue donde el modelo topó con su límite. En marzo de 2014, el recién creado Instituto Federal de Telecomunicaciones declaró agente económico preponderante al grupo de interés económico formado por América Móvil, Telcel, Telmex, Telnor, Grupo Carso y Grupo Inbursa. En ese momento el grupo tenía en torno al 69,2% del mercado de telefonía móvil y cerca del 71% de la telefonía fija en México.
La declaración trajo medidas asimétricas: obligación de compartir infraestructura, tarifas de interconexión intervenidas y restricciones que no se aplicaban a sus competidores. El regulador revisó esas medidas cada dos años y en noviembre de 2024 impuso una nueva tanda. Después llegó el giro que casi ningún artículo sobre Slim recoge todavía: en julio de 2025 una nueva Ley en Materia de Telecomunicaciones y Radiodifusión extinguió el IFT, que cesó operaciones el 17 de octubre de 2025, y trasladó sus funciones a la Comisión Reguladora de Telecomunicaciones, ya sin autonomía constitucional y dependiente del Ejecutivo. La figura de preponderancia sobrevive; el regulador independiente que la creó, no. En paralelo, Telmex extendió su concesión hasta 2056.
Etapa | Periodo | Qué permitía el entorno | Qué cambió |
|---|---|---|---|
Adquisición | 1990-1996 | Exclusividad en larga distancia, sin regulador sectorial | Fin de la exclusividad en 1996 |
Expansión | 1996-2013 | Escala continental y regulación laxa | Reforma constitucional de telecomunicaciones de 2013 |
Contención | 2014-2025 | Cuota dominante ya consolidada | Declaración de preponderancia y medidas asimétricas |
Reversión institucional | 2025-hoy | Preponderancia vigente, regulador sin autonomía | Extinción del IFT y creación de la CRT (ley de julio de 2025) |
La tabla resume el arco regulatorio mexicano; las cuotas de mercado citadas corresponden a la resolución del IFT de marzo de 2014.
La lectura para cualquiera que estudie estrategia es útil precisamente porque es incómoda: la posición dominante que construye el valor es la misma que después atrae la intervención que lo limita. No son dos fases independientes. La segunda es consecuencia de la primera. Un patrón parecido, con otros tiempos y otro regulador, se puede rastrear en el ascenso de Telefónica en el mercado español.
Inbursa, IDEAL y la pieza financiera
Grupo Financiero Inbursa cierra el circuito. Un conglomerado que compra activos en crisis necesita acceso a financiación justo cuando el crédito se cierra para todos los demás, y tener banco propio resuelve ese problema estructural.
De Inbursa salió también IDEAL (Impulsora del Desarrollo y el Empleo en América Latina), centrada en concesiones de transporte, energía e infraestructura hidráulica. Concesiones a treinta o cincuenta años, con ingresos regulados y previsibles: el mismo perfil de activo que Telmex, en otro sector.
La Fundación Carlos Slim y qué se sabe de verdad de su filantropía
La fundación se creó en 1986, según Grupo Carso, con el nombre de Asociación Carso A.C., y adoptó su denominación actual en 2008. Trabaja en salud, educación, empleo, cultura y deporte, sobre todo en México y el resto de América Latina.
Aquí hace falta una advertencia, porque circula una cifra mal contada: muchos artículos afirman que Slim donó 4.000 millones de dólares en 2017. La cifra existe, pero corresponde a otra cosa. Son los 4.000 millones de patrimonio inicial con los que la propia cronología de Carlos Slim data la dotación de sus fundaciones en 2007, no un donativo puntual ni de ese año.
Lo documentado sobre 2017 es distinto. Tras los terremotos de septiembre, la Fundación Carlos Slim recaudó unos 412 millones de pesos de 217.000 donantes y multiplicó esa cantidad por seis, hasta reunir en torno a 2.474 millones de pesos para reconstrucción: unos 130 millones de dólares de la época. Conviene añadir el matiz que la propia Fundación no destaca: Forbes México publicó en 2019 que a esas alturas solo se había entregado el 23% de lo recaudado, y la Fundación reportó más tarde haber ejercido unos 2.160 millones de pesos.
Merece la pena señalar el contraste con el modelo anglosajón. Slim ha rechazado públicamente firmar The Giving Pledge y ha defendido que la vía para reducir la pobreza es crear empleo y riqueza, no repartir patrimonio. Se puede estar de acuerdo o no, pero es una posición argumentada y explica por qué su volumen de donación es menor que el de patrimonios comparables.
Cuatro decisiones y qué queda replicable de cada una
Esta es la parte que justifica el artículo. Cada decisión funcionó porque se daba una condición concreta, y conviene separar las dos cosas antes de sacar conclusiones.
Decisión | Condición que la hizo posible | Qué es replicable hoy | Qué no |
|---|---|---|---|
Comprar en la crisis de 1982 | Liquidez propia cuando nadie la tenía | La disciplina de mantener caja para comprar en el ciclo bajo | El descuento: hoy hay fondos con capital esperando lo mismo |
Telmex, 1990 | Concesión con exclusividad y sin regulador | Buscar activos con ingresos recurrentes y barreras de entrada | El vacío regulatorio: ya no se privatiza así |
Diversificar en Carso | Escala suficiente para sostener sectores descorrelacionados | La lógica de cobertura por ciclo, aplicable a cualquier tamaño | El descuento de conglomerado, que hoy castigan más los mercados |
Escindir América Móvil | Mercado latinoamericano fragmentado y sin operador panregional | Detectar mercados fragmentados que pidan consolidación | La ventana: LatAm ya está consolidada en telecomunicaciones |
Lo que sobrevive del modelo es el criterio de selección de activos —infraestructura, ingresos recurrentes, horizonte largo— y la paciencia. Lo que no sobrevive es el entorno. Si alguien te vende el caso Slim como un manual de replicación directa, te está vendiendo la mitad de la historia.
Qué no se replica, y por qué decirlo importa
Nuestra lectura, y la ponemos por escrito para que se pueda discutir: el patrimonio de Slim es en buena medida el resultado de una asimetría institucional concreta en un momento concreto, más que de una habilidad operativa superior. Gestionar Telmex con exclusividad legal en larga distancia no exige el mismo tipo de mérito que gestionar una empresa en un mercado abierto.
El contraargumento es serio y conviene ponerlo: América Móvil ganó cuota en Brasil, Colombia y Austria compitiendo en mercados abiertos contra operadores incumbentes, sin ninguna concesión exclusiva que explotar. Quien defienda el mérito operativo tiene ahí su mejor dato. La asimetría explica el punto de partida; no explica los treinta años siguientes.
Eso no invalida el análisis. Lo hace más útil. El aprendizaje transferible es más incómodo de ejecutar que "compra un monopolio": entender el marco regulatorio de un sector mejor que sus propios participantes, y posicionarse antes de que cambie. Esa capacidad sí se entrena, y es lo que hace que casos como el de Pablo Isla en Inditex o el de Warren Buffett en Berkshire Hathaway se lean mejor en conjunto que por separado: tres formas distintas de resolver el mismo problema de asignación de capital.
Qué llevarte de todo esto
El caso Slim se cuenta casi siempre como una historia de ambición personal. Funciona mejor leído como una historia de asignación de capital: cuatro decisiones de compra, tomadas en momentos en que el activo estaba descontado y el marco lo permitía, sostenidas durante décadas.
La parte replicable —comprar en el ciclo bajo, preferir ingresos recurrentes, aguantar— es aburrida y difícil de ejecutar. La parte espectacular no es replicable. Distinguir una de otra es el ejercicio que más rendimiento da al leer cualquier biografía empresarial.
Preguntas frecuentes sobre Carlos Slim
¿Por qué Carlos Slim dejó de ser el hombre más rico del mundo?
Fue el primero de la lista Forbes entre 2010 y 2013. Perdió esa posición por dos motivos simultáneos: la revalorización de las tecnológicas estadounidenses, que multiplicó el patrimonio de sus fundadores a un ritmo que ningún conglomerado industrial puede igualar, y la reforma mexicana de telecomunicaciones de 2013-2014, que limitó la cuota y el margen de América Móvil.
¿Cuánto del imperio de Slim está fuera de México?
América Móvil opera en buena parte de América Latina bajo la marca Claro y tiene presencia en Europa del Este. Grupo Carso e IDEAL sí concentran la mayoría de su actividad en México, con proyectos puntuales fuera. El grupo es continental en telecomunicaciones y esencialmente mexicano en el resto.
¿Qué significa que América Móvil sea "agente económico preponderante"?
Es una figura nacida de la reforma constitucional de 2013 y recogida hoy en la Ley en Materia de Telecomunicaciones y Radiodifusión de julio de 2025. Designa al operador que supera el 50% de participación en un sector y le impone obligaciones que no se aplican a sus competidores: compartir infraestructura, tarifas de interconexión intervenidas y transparencia reforzada. El IFT la aplicó al grupo de Slim en marzo de 2014 y la revisó cada dos años. Desde la extinción del IFT en octubre de 2025 la administra la Comisión Reguladora de Telecomunicaciones, dependiente del Ejecutivo.
¿Carlos Slim ha firmado The Giving Pledge?
No. Ha declinado públicamente sumarse al compromiso impulsado por Bill Gates y Warren Buffett, y sostiene que la pobreza se combate generando empleo y actividad económica, no transfiriendo patrimonio. Su filantropía se canaliza a través de la Fundación Carlos Slim, con un volumen menor que el de patrimonios comparables.
¿Quién dirige hoy el grupo?
Slim ocupa la presidencia honoraria de América Móvil. La gestión operativa del conglomerado recae desde hace años en sus hijos y en directivos de su confianza, con Carlos Slim Domit como presidente del consejo de América Móvil. El control accionarial sigue siendo familiar.